Neon cartão de crédito e conta

- 357.98K Avaliações
- 4,8
- Downloads
- 50.000.000+
 Análise de Mobxio
Para quem resolve pagamentos pelo celular, a conexão costuma ser parte da experiência, não um detalhe: uma consulta ao saldo ou uma tentativa de concluir uma operação pode acontecer justamente quando a rede está instável. Foi com esse tipo de situação em mente que avaliei o Neon, um aplicativo de finanças que reúne conta digital e cartão de crédito. Minha impressão é de uma opção prática para centralizar tarefas do dia a dia, desde que você esteja confortável em depender do telefone e de acesso à internet para cuidar do dinheiro.
Quando a rede entra na rotina financeira
Uma conta digital concentra no app boa parte do contato com o banco. Isso é conveniente, mas também muda o que significa “ter acesso” à conta: além do aparelho, é preciso conseguir abrir o aplicativo e se conectar para consultar informações ou fazer operações. No Neon, essa dependência merece atenção porque a proposta é justamente cuidar da conta e do cartão pelo celular.
Em casa ou no trabalho, com uma conexão estável, esse modelo tende a encaixar bem na rotina. Já na rua, uma rede móvel fraca pode transformar uma tarefa rápida em algo que exige paciência. Eu evitaria deixar uma operação importante para o último minuto, especialmente quando estiver prestes a pagar uma conta ou precisar conferir um dado antes de uma compra. Planejar alguns minutos de folga é uma medida simples que reduz o estresse.
Também vale distinguir tarefas que podem esperar daquelas que não podem. Verificar uma informação por curiosidade pode ficar para depois; resolver um pagamento com prazo curto é outra história. Se você costuma depender de uma única conexão durante o expediente ou passa muito tempo em locais com sinal irregular, essa característica pesa mais do que pesaria para alguém que quase sempre usa o app em ambientes conectados.
Não trato isso como uma falha exclusiva do Neon. É uma consequência comum de administrar serviços financeiros por aplicativo. A diferença está em saber se esse formato combina com o seu cotidiano e em não confundir a conveniência de ter tudo no celular com a garantia de acesso imediato em qualquer lugar.
O que muda fora de casa
Uma situação cotidiana ajuda a explicar o ponto: você está no mercado, quer confirmar se uma compra cabe no orçamento e percebe que o sinal está ruim. Nesse momento, a praticidade de ter conta e cartão no mesmo aplicativo depende de conseguir carregá-lo. Se a consulta não for urgente, pode ser melhor esperar uma conexão confiável; se for essencial para decidir a compra, não conte com o celular como única fonte de informação.
Eu criaria um hábito simples: antes de sair para um compromisso que envolva dinheiro, conferir o que for importante enquanto ainda estou em uma rede estável. Isso não substitui o aplicativo, mas diminui a chance de precisar resolver tudo em um momento inconveniente. É uma recomendação especialmente útil para quem usa o Neon como principal meio de acompanhar a vida financeira.
O app também pode ser mais confortável para quem prefere fazer tarefas curtas no próprio telefone, em vez de entrar em um computador ou visitar uma agência. Por outro lado, quem gosta de resolver questões financeiras em uma tela grande, comparar muitos registros de uma vez ou manter um processo bancário independente do celular talvez se sinta melhor com uma instituição cujo atendimento e canais tradicionais sejam parte central da rotina.
Uso no celular sem transformar cada pausa em tarefa
Em termos de contexto, o melhor uso é encaixar o aplicativo em momentos em que você já tem atenção e conexão: revisar uma movimentação depois de uma compra, conferir a conta antes de organizar as despesas ou cuidar de uma necessidade financeira quando está em casa. Fazer isso com calma costuma ser mais sensato do que abrir o app no meio de uma conversa, andando na rua ou com pressa para embarcar.
Como conta digital e cartão convivem no mesmo serviço, o Neon pode ajudar quem quer reduzir a alternância entre aplicativos para acompanhar essas duas partes da rotina. Essa concentração é útil, mas não elimina a necessidade de organização pessoal. Eu ainda manteria um controle claro de vencimentos e compromissos importantes, em vez de presumir que consultar o app de vez em quando basta para não perder nada.
Um uso menos óbvio é separar a conferência rotineira das decisões maiores. Em vez de abrir o app repetidamente sempre que surge uma dúvida pequena, você pode reservar um momento conectado para revisar as informações que realmente orientam o orçamento. Isso evita transformar cada instabilidade de rede em motivo de preocupação e torna mais fácil perceber padrões de gastos com a própria atenção, sem depender de uma consulta impulsiva.
O serviço é gratuito para baixar, tem classificação livre e foi lançado em 4 de julho de 2016. A versão atual é a 6.53.0, e o sistema operacional mínimo informado é o 7.0. Esses detalhes ajudam a situar o aplicativo, mas não mudam a questão prática: um telefone compatível e uma conexão disponível continuam sendo parte do uso cotidiano.
Se algo não carregar: calma antes de repetir
Quando um aplicativo financeiro demora a responder, minha primeira reação recomendada é não tocar repetidamente no mesmo comando. Em uma conexão instável, várias tentativas podem deixar você sem saber se a ação foi iniciada, concluída ou sequer enviada. Antes de tentar de novo, vale aguardar, conferir a tela e procurar uma conexão mais confiável para verificar a situação.
Essa cautela é particularmente importante em tarefas ligadas a pagamentos. Se a confirmação não aparecer, evite presumir que a operação falhou só porque a tela ficou parada; também não presuma que deu certo. O caminho mais prudente é verificar o estado da conta quando o app voltar a responder e, se a dúvida continuar, buscar um canal oficial de atendimento. Assim você evita repetir uma ação sem saber o resultado da primeira tentativa.
Para reduzir o impacto de uma interrupção, mantenha o telefone carregado antes de depender dele para uma necessidade financeira e atualize o sistema e o aplicativo quando for conveniente, em vez de deixar essas tarefas para o instante em que precisa pagar. São precauções gerais, não garantias contra falhas. Ainda assim, ajudam a evitar problemas causados por bateria baixa, software desatualizado ou pressa, que podem se somar a uma rede ruim.
Também é útil separar um problema de conexão de um problema com a conta. Se outras atividades online falham no mesmo local, a rede pode ser a causa; se apenas o aplicativo apresenta dificuldade, repetir tentativas às cegas continua não sendo uma boa solução. Eu prefiro retomar o processo com calma e conferir o resultado antes de agir novamente. Para quem precisa de acesso financeiro sem depender do próprio aparelho, manter uma alternativa de pagamento é uma precaução sensata.
Dados móveis e atenção ao consumo
Usar uma conta pelo celular naturalmente envolve tráfego de dados, mas não convém presumir quanto o aplicativo consome em cada tarefa. Se você tem um pacote limitado, pode acompanhar o uso nas ferramentas do próprio telefone e reservar consultas mais demoradas para uma conexão que considere adequada. O ganho aqui é controle: em vez de abrir telas repetidamente por hábito, você usa o app quando existe uma necessidade concreta.
Uma rotina prática é evitar consultas sucessivas enquanto estiver em deslocamento e fazer uma revisão mais completa quando tiver tempo e boa conexão. Além de poupar dados, esse cuidado torna a conferência financeira menos fragmentada. Se você divide o telefone com outras atividades que também dependem da rede, vale observar o consumo geral do aparelho, sem atribuir automaticamente todo o gasto ao Neon.
Privacidade também merece atenção em ambientes públicos. Uma rede disponível pode ser conveniente, mas tarefas financeiras pedem cuidado com a tela, com notificações visíveis e com o próprio aparelho. Eu evitaria expor informações da conta em locais movimentados e usaria uma conexão que considere confiável para operações importantes. Isso não é uma particularidade do Neon: é um hábito prudente para qualquer serviço financeiro móvel.
Para quem controla cada megabyte, um app bancário não deve ser avaliado apenas pela quantidade de funções anunciadas. Importa também o seu padrão real de uso: consultas pontuais são diferentes de deixar o aplicativo aberto enquanto alterna entre várias telas. Minha sugestão é observar o comportamento no seu próprio telefone durante alguns dias e decidir se a rotina cabe no seu plano, em vez de assumir que todos terão a mesma experiência.
Onde o Neon se encaixa entre as alternativas
Na categoria de finanças, há quem prefira uma conta digital concentrada no telefone e há quem valorize atendimento presencial, acesso por computador ou uma relação mais tradicional com o banco. O Neon faz mais sentido para a primeira preferência: sua proposta reúne conta e cartão em uma experiência móvel. Em comparação com uma conta convencional centrada em agência, pode ser mais simples para quem quer cuidar de tarefas cotidianas pelo aparelho; em comparação com serviços que você já usa, o valor depende de como o app se encaixa nos seus hábitos e necessidades.
Eu não escolheria uma conta somente porque ela oferece cartão, nem concluiria que a experiência será perfeita só porque é popular. O aplicativo tem média de 4,8, com cerca de 1,4 milhão de avaliações, aproximadamente 358 mil comentários e mais de 50 milhões de instalações. Esses números indicam alcance e muita gente usando o serviço, mas não garantem que cada usuário terá conexão estável, atendimento adequado à sua situação ou todos os recursos de que precisa.
O Neon é uma escolha razoável para quem quer administrar conta e cartão pelo celular, aceita que o acesso dependa da rede e prefere resolver tarefas financeiras sem recorrer constantemente a canais tradicionais. Eu pensaria duas vezes se a internet costuma falhar onde você vive ou trabalha, se precisa de apoio presencial como parte essencial do serviço ou se não quer depender do telefone para consultar a conta. Nesses casos, uma instituição com canais que se adaptem melhor à sua rotina pode ser mais apropriada.
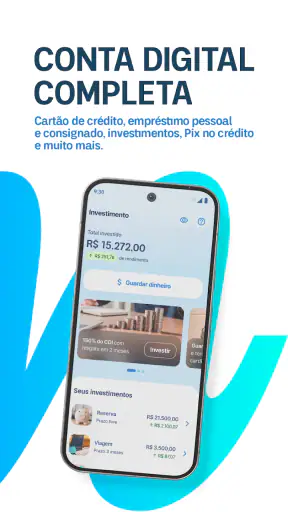
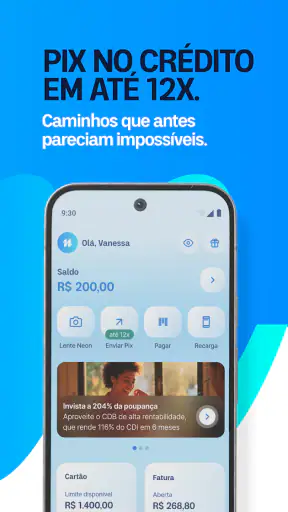
Desenvolvido pela Neon conta digital, cartão de crédito e empréstimo, o app tem uma proposta fácil de entender: levar a gestão financeira para o celular. Minha recomendação é experimentá-lo com uma tarefa simples, observar como funciona na sua conexão habitual e só então decidir quanto da sua rotina quer concentrar nele. O ponto decisivo não é apenas ter conta e cartão no mesmo lugar, mas conseguir acessar esse lugar quando você realmente precisa.
Para quem a rotina móvel realmente ajuda
Eu vejo mais valor no Neon para quem faz várias pequenas verificações ao longo da semana e prefere reuni-las num único lugar, em vez de alternar entre serviços para acompanhar conta e cartão. Um exemplo realista: depois de voltar do mercado, você se conecta em casa, confere a movimentação e ajusta o que pretende gastar no restante da semana. Esse hábito é mais útil do que tentar tomar decisões financeiras no corredor da loja com pressa e sinal fraco.
Também pode ser uma opção conveniente para quem está começando a organizar as próprias finanças e quer que o acesso cotidiano passe pelo telefone. Ainda assim, abrir uma conta não substitui decidir como acompanhar despesas, vencimentos e limites pessoais. Eu começaria com um objetivo simples — por exemplo, revisar os gastos em um horário fixo — e avaliaria se a experiência realmente reduz atrito, em vez de instalar o app e esperar que a organização aconteça sozinha.
Já quem precisa consultar registros extensos numa tela grande, depende de atendimento presencial ou não quer que o celular seja a porta principal para tarefas bancárias provavelmente deve comparar outras instituições antes de concentrar a rotina aqui. O mesmo vale para quem costuma ficar sem bateria ou conexão durante longos períodos: nesse caso, um canal alternativo de acesso e uma forma de pagamento reserva deixam de ser apenas conveniência e passam a ser parte do planejamento.
Escolhas práticas antes de concentrar tudo
Uma pergunta útil antes de adotar uma conta digital é: o que acontece se eu precisar agir e meu telefone não estiver disponível? Eu não trataria o Neon como substituto automático de todo meio de pagamento que já funciona para você. Manter uma alternativa para uma emergência evita que uma falha de bateria, aparelho ou rede transforme uma compra simples em um problema maior.
Outra decisão é separar o que você quer acompanhar no app do que precisa registrar por conta própria. Para despesas recorrentes, um lembrete no calendário pode complementar a consulta à conta, sobretudo se você não abre o aplicativo todos os dias. Esse pequeno arranjo evita depender de memória ou de uma notificação específica e funciona mesmo quando você escolhe deixar a revisão financeira para um momento mais tranquilo.
Na comparação com bancos tradicionais, a vantagem mais clara do modelo móvel é poder resolver tarefas cotidianas pelo telefone, sem fazer da agência o centro da experiência. A troca é depender mais do aparelho e da conectividade. Entre contas digitais, eu compararia não apenas a presença de cartão, mas também os canais que você prefere usar, a facilidade de acompanhar a rotina e o quanto aceita concentrar decisões financeiras num só app.
Uma decisão que depende do seu acesso
O download é gratuito, mas isso não significa que a escolha deva ser automática: o custo em atenção, dependência do celular e necessidade de planejar o acesso também conta. Eu recomendaria testar o aplicativo numa tarefa simples, em casa e depois em um contexto móvel habitual, sem escolher um pagamento urgente como primeiro teste. Assim você consegue perceber se a conexão e o fluxo de uso combinam com a sua rotina antes de confiar a ele tarefas mais importantes.
No fim, minha avaliação é favorável para quem quer uma experiência financeira centrada no telefone e tem acesso razoavelmente previsível à internet. Para quem valoriza canais presenciais, usa pouco o celular ou enfrenta sinal instável com frequência, uma opção mais tradicional ou uma combinação de serviços pode ser mais adequada. O Neon funciona melhor quando a conveniência móvel combina com a forma como você já cuida do dinheiro, e não quando essa dependência vira mais uma preocupação diária.
Perguntas frequentes sobre Neon cartão de crédito e conta
O que é o Neon e quais serviços ele oferece?
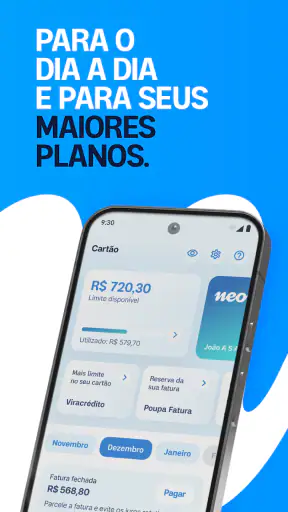
O Neon é um aplicativo financeiro que reúne serviços de conta digital e cartão de crédito. Pelo app, é possível consultar saldo e extrato, acompanhar compras, pagar contas e gerenciar recursos disponíveis para o seu perfil. A oferta de produtos pode variar conforme análise e critérios da instituição; por isso, confira no aplicativo quais serviços estão liberados para você antes de contar com eles.
Como abrir uma conta Neon e quais documentos são necessários?
A abertura da conta é feita pelo aplicativo, com o preenchimento de dados pessoais e a realização das etapas de identificação solicitadas. Em geral, você deve ter um documento oficial válido e um celular com câmera para concluir o cadastro. Os requisitos podem mudar, e o envio dos dados não garante aprovação imediata. Use somente os canais oficiais e confira as informações antes de confirmar o pedido.
O cartão de crédito Neon é aprovado para todo mundo?
Não. A solicitação do cartão de crédito está sujeita a análise e pode depender de critérios definidos pela Neon, como as informações fornecidas no cadastro e a avaliação de crédito. Ter uma conta aberta não significa que o crédito será concedido. Se o pedido não for aprovado, consulte o aplicativo para verificar se há orientações ou possibilidade de solicitar uma nova análise posteriormente.
O cartão Neon tem anuidade ou outras tarifas?
As tarifas, a anuidade e as condições do cartão podem variar de acordo com o produto e as regras vigentes. Antes de contratar ou usar uma função, consulte a tabela de tarifas e os termos atualizados no aplicativo ou nos canais oficiais da Neon. Também vale conferir possíveis custos de serviços específicos, como operações, saques ou atrasos, para evitar surpresas na fatura.
O aplicativo Neon é seguro e o que fazer se eu tiver um problema?
O app oferece recursos para consultar e controlar a conta e o cartão, mas a segurança também depende de cuidados do usuário. Baixe-o pela loja oficial do seu celular, proteja sua senha e não compartilhe códigos recebidos por SMS ou notificações. Em caso de cartão perdido, transação desconhecida ou dificuldade de acesso, use os canais de atendimento oficiais e siga as instruções exibidas no aplicativo.
O melhor de Neon cartão de crédito e conta
Pontos a considerar sobre Neon cartão de crédito e conta